親が亡くなった翌年の春、実家の固定資産税の納税通知書が亡くなった親の名前で届き、「誰が払うのか」と戸惑う方は少なくありません。この記事では相続した実家の固定資産税を誰が払うのか、遺産分割や相続登記の前はどうなるのかを、地方税法の条文にもとづいて整理します。
あわせて、県外にお住まいの方が使える高松市の手続き(現所有者等申告書・納税管理人・送付先届・口座振替)を、様式名と窓口つきでまとめました。持ち続けるコストを見える化したうえで、管理・売却をどう考えるかまで解説します。なお、相続税の申告や個別の税額は税理士、相続登記は司法書士の業務です。当所は判断材料の整理と専門家へのおつなぎまでを行います。
固定資産税は「1月1日時点の所有者」が払う
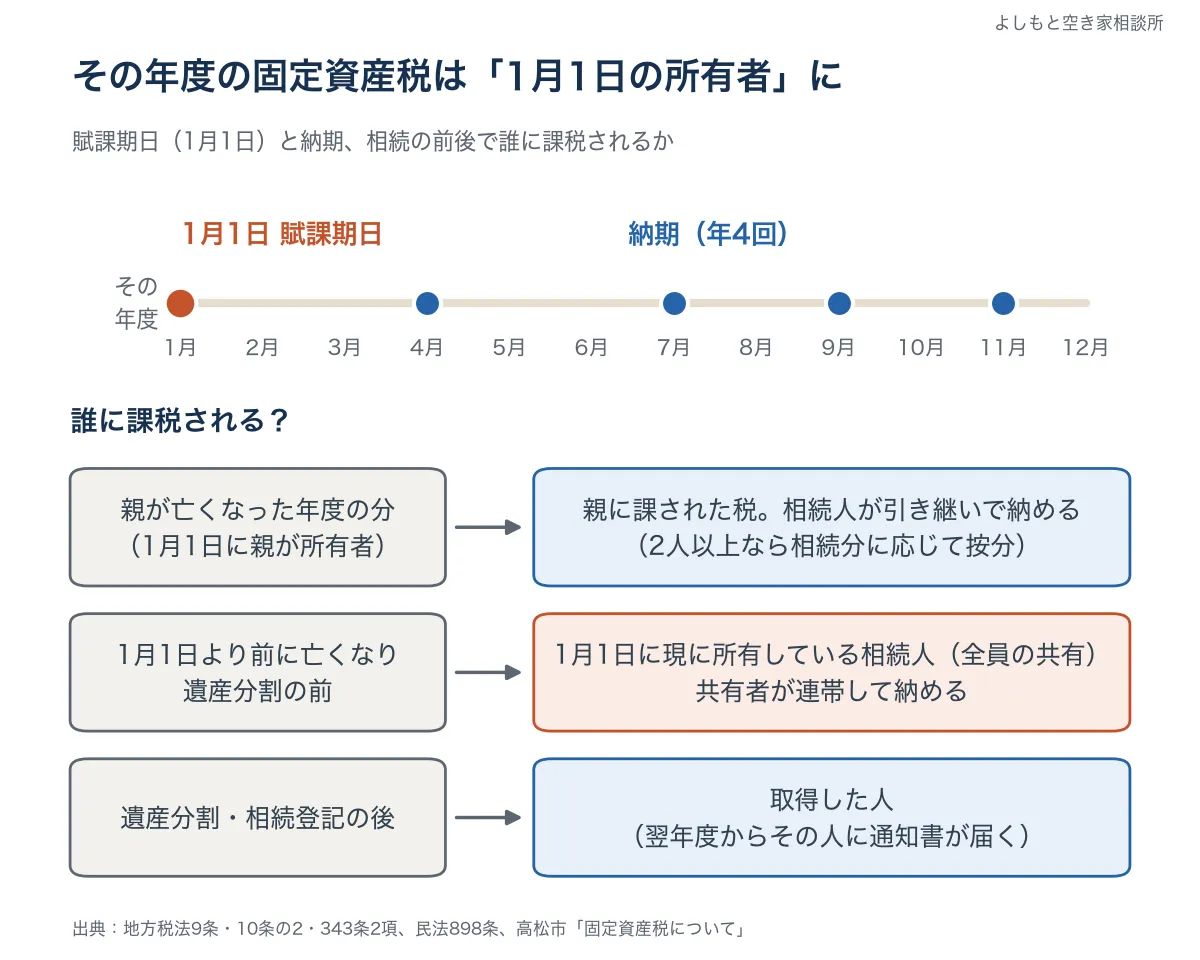
固定資産税は毎年1月1日時点で土地・家屋を持っている人に、その年度分がまとめて課される税金です。この1月1日を「賦課期日(ふかきじつ)」と呼びます。年の途中で亡くなっても売っても、その年度の納税義務者は1月1日時点で決まります。
ここでいう「所有者」は原則として登記簿に所有者として載っている人です(地方税法343条2項)。ただし同じ条文に、相続の場面を想定した例外があります。登記名義人が1月1日より前に亡くなっている場合は、その日に土地・家屋を「現に所有している者」が納税義務者になります。
つまり、親名義のまま相続登記をしていない実家は、1月1日時点で実家を引き継いでいる相続人が払う、ということです。高松市も、登記上の所有者が亡くなっている場合は「現に所有している人(相続人等)」が納税義務者になると案内しています。
高松市の固定資産税は、標準税率が1.4%で、納期は年4回(4月・7月・9月・11月)です。1人あたりの課税標準額の合計が、土地30万円・家屋20万円に満たない場合は課税されません。この基準額を「免税点」といいます。
亡くなった年の分は、相続人が引き継いで納める
親が亡くなった年の固定資産税は、1月1日時点で親が所有者だったため、親に課された税です。この未納分は相続人が引き継ぎます(地方税法9条)。相続人が2人以上いるときは、各自の相続分に応じて按分した額を納めるのが原則です。
実務では、亡くなった親名義の通知書を相続人の誰かがそのまま払うことが多いでしょう。誰が立て替えたかは、遺産分割の話し合いで精算できるように記録を残しておくと安心です。
遺産分割・相続登記の前は「相続人全員の連帯納付」
遺産分割(相続人どうしで誰が何を引き継ぐか決めること)が終わるまで、実家は相続人全員の共有です(民法898条)。そして共有物にかかる地方税は、共有者が連帯して納める義務を負います(地方税法10条の2)。
「連帯して納める」とは持分の割合に関係なく、市が共有者の誰に対しても全額を請求できるという意味です。兄弟3人で相続したなら、3人とも全額について責任を負う状態です。
このままにしておくと、「通知書を受け取った人がずっと立て替えている」「誰も払わず督促が届く」といった行き違いが起こりがちです。対策は次の3つです。
- 相続人の間で「当面の支払担当」を決める:立て替えた額は記録し、遺産分割のときに精算します。
- 市に「通知書を受け取る人」を届け出る:地方税法9条の2には、相続人の中から書類を受け取る代表者を指定して届け出る仕組みがあります。高松市では次の章の「現所有者等申告書」で、納税義務者になる方を届け出ます。
- 遺産分割と相続登記を先送りしない:取得者が決まって登記されれば、翌年度からはその人に通知書が届きます。
相続登記は2024年4月1日から義務になっています。期限や手続きの流れは相続登記の義務化はいつまで?で解説しています。登記の申請代行は司法書士の業務です。また、相続人どうしで話がまとまらない場合は弁護士への相談が必要です。
高松市で相続人がする手続き——現所有者等申告書と共有代表者
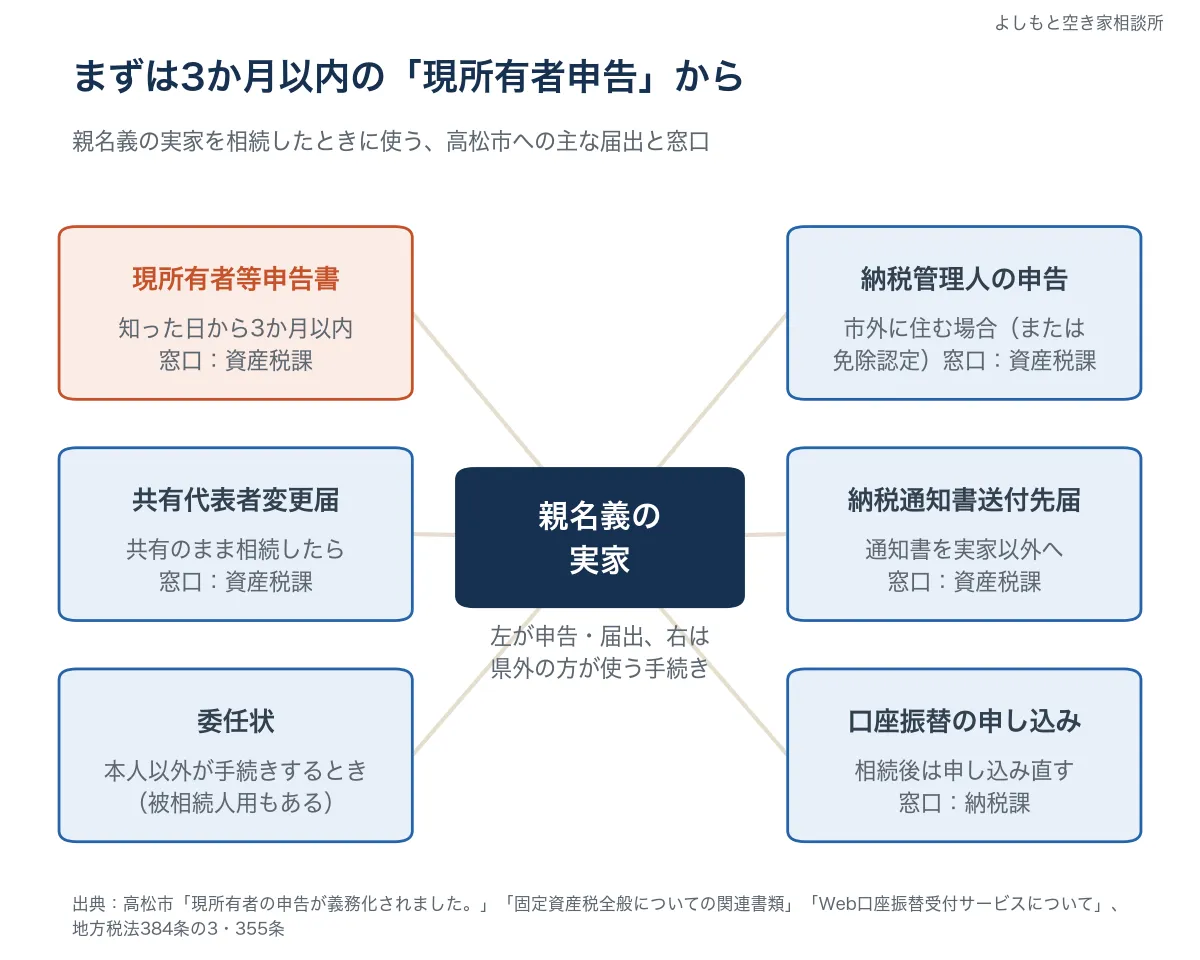
現所有者等申告書(知った日から3か月以内)
登記名義人が亡くなった土地・家屋の「現所有者」(相続人など)は、市に申告する義務があります。この「現所有者申告」は地方税法384条の3にもとづく制度で、令和2年度の税制改正で設けられました。
高松市では、現所有者であることを知った日から3か月以内に申告が必要です。正当な理由なく申告しないと、10万円以下の過料(行政上の罰金のようなもの)の対象になると市は案内しています。
使う様式は「固定資産税(土地・家屋)現所有者等申告書」です。市の記入例では主に次の内容を書きます。
- 新しく納税義務者になる方(現所有者等)の住所・氏名・生年月日・登記名義人との続柄
- 亡くなった登記名義人の住所・氏名・亡くなった日
- 相続登記の予定(登記完了済/登記予定あり〇年〇月頃/登記予定なし)
- 現所有者以外の相続人の氏名・続柄・住所
届け出た内容を変えるときは「現所有者等申告書(変更)」を使います。様式は高松市の「固定資産税全般についての関連書類」のページからダウンロードできます。
共有のまま相続したら「共有代表者」を決めて届け出る
共有の固定資産について、高松市には「固定資産税共有代表者変更届」という様式があります。共有者のうち、誰を代表者とするかを変えるための届です。
様式の注意書きでは、共有の形(持分・共有者)が同じなら、すべての物件の代表者が変わるとされています。兄弟の誰が窓口になるかを決めたら、この届で揃えておくと市とのやり取りで迷いません。
本人以外が手続きするときは委任状
高松市は、所有者本人以外が手続きをする場合は委任状が必要としています。様式には通常の「委任状」と「委任状(被相続人用)」があります。家族が代わりに書類を出すときは、どちらに当たるかを資産税課に確認してから準備してください。
県外に住む相続人が使える手続き——納税管理人・送付先・口座振替
納税管理人を定める(または免除の認定を受ける)
市外に住む固定資産税の納税義務者は、原則として「納税管理人」を定める必要があります(地方税法355条)。納税管理人とは通知書の受け取りや納付など、納税に関する一切の事項を本人に代わって処理する人です。
高松市の様式「固定資産税納税管理人申告(承認申請)書」の注意書きでは、次のように定められています。
- 市内に住所などがある人(個人は独立して生計を営む人)を選んだ場合は、必要が生じた日から10日以内に市長へ申告する
- 市外に住所がある人を選ぶ場合は、市長に申請して承認を受ける
一方で、納税管理人を置かなくてもよい道もあります。「固定資産税納税管理人免除認定申請書」を出し、徴収に支障がないと市長の認定を受ける方法です。様式では納期限までに納付することや、住所が変わったら10日以内に届け出ることなどを守る条件になっています。
県外にお住まいで、高松市に頼れる親族がいない方は、免除認定のほうが現実的な場合もあります。どちらが合うかは、資産税課に事情を伝えて相談してください。
通知書の送付先を変える(送付先届・宛名変更届)
実家宛てに通知書が届き続けると、空き家のポストにたまって気づかないおそれがあります。高松市には、通知書の行き先を変える様式が2つあります。
- 納税通知書送付先届:納税義務者本人以外(施設や家族など)の住所に送ってほしいときに使います。
- 固定資産税宛名変更届:市外に住む所有者が転居したときなど、宛名の住所・氏名を変えるときに使います。
送付先届の注意書きでは、届け出ると納税義務者宛ての固定資産税の通知書がすべて新しい送付先に届きます。「単独所有分だけ」「共有分だけ」といった分け方はできない点に注意してください。
口座振替は相続後に申し込み直す
高松市の固定資産税(土地・家屋)は口座振替で納められます。ただし、市の案内では相続などで所有分が変わった場合は新たに申し込みが必要とされています。亡くなった親の口座振替は引き継がれないと考えて、手続きをし直してください。
スマホやパソコンから申し込める「Web口座振替受付サービス」もあります。ただし使えるのは、百十四銀行や香川銀行など、市が指定する金融機関の個人の普通預金口座に限られます。対象外の口座しかない場合は、納税通知書に同封の依頼書を使うか、届いた納付書で納めることになります。共有名義などで通知書が複数届く方は、所有分ごとの申し込みが必要です。
固定資産税の申告や届出の窓口は資産税課(電話087-839-2244)、口座振替は納税課(電話087-839-2222)です。提出方法は出す前にそれぞれの窓口へ電話で確認しておくと確実です。
相続放棄と固定資産税——払わなくてよくなる条件と注意点
相続放棄とは家庭裁判所に申し出て、プラスもマイナスも含めて一切の相続をしないことです。放棄が認められると、その人は初めから相続人でなかったものとみなされます(民法939条)。そのため、相続人として固定資産税を負担する立場からも外れます。
注意したいのは、放棄には期限があることです。自分のために相続が始まったことを知った時から3か月以内に、家庭裁判所へ申し出る必要があります。また、放棄の時点で実家を占有している(鍵を持っている・荷物を置いているなど)人には、次の管理者に引き渡すまで保存の義務が残ります。
放棄を考えている方は通知書を受け取って払う前に、放棄の手続きと資産税課への連絡を優先してください。放棄と空き家の管理義務の関係は相続放棄しても空き家の管理義務は残る?で詳しく解説しています。
住宅用地特例が外れると税額が上がる——持ち続けるコストを見える化する
実家の土地の固定資産税は、家が建っていることで安くなっています。「住宅用地特例」という仕組みです。住宅の敷地のうち200㎡以下の部分は、課税標準(税額計算のもとになる額)が6分の1になります。200㎡を超える部分は3分の1です。
この特例は家を解体して更地にしたり、「特定空家」などとして勧告を受けたりすると外れます。特定空家とは、倒壊のおそれや衛生上の問題があると市が判断した空き家です。特例が外れたときに税額がどう変わるかは特定空家で固定資産税6倍は本当?で解説しています。
税金を払い続けるだけでなく、空き家の傷みを防ぐことが、結果的に税負担を増やさない対策になります。
「払うだけ」の状態から抜け出す選択肢
使う予定のない実家は固定資産税に加えて、火災保険・草刈り・修繕などの維持費が毎年かかります。まずは通知書の税額と年間の維持費を並べて、「何年持ち続けるといくらか」を見える化してみてください。
そのうえで、選択肢は大きく次の3つです。
- 当面は管理して持つ:法事や将来の住まいとして残すなら、定期的な巡回管理で傷みを防ぎます。管理サービスの選び方は高松市の空き家管理サービスの選び方で解説しています。
- 貸す:立地や状態が合えば賃貸に出し、税や維持費を家賃でまかなう方法もあります。
- 売る:使う予定がなければ、売却で固定資産税と管理の負担から抜け出せます。流れは相続した空き家を売却するには?にまとめています。
なお、売却や税の特例(相続空き家の3,000万円特別控除など)の適用可否は、個別の条件で変わります。所得税や相続税の判断は税理士にご確認ください。当所は売買仲介専門で、買取は行っていません。まずは仲介でいくらで売れそうかを知ることが、持つか売るかを決める判断材料になります。
県外にお住まいの方へ
県外にお住まいで香川の実家を相続した方は、「通知書がどこに届いているかわからない」「手続きのために帰省するのが難しい」という悩みを抱えがちです。この記事で紹介した高松市の手続きは、様式を市のサイトから入手でき、提出方法も電話で確認できます。
よしもと空き家相談所では実家の住所と現状の写真をLINEでお送りいただければ、管理・賃貸・売却のどれが現実的かを整理してご提案します。現地の見回りや郵便物の確認などの管理も承ります。売却に進む場合は、LINEでの写真査定・IT重説(オンラインでの重要事項説明)・契約書の郵送により、来県ゼロで手続きを完結できます。
遠方から香川の実家を売却する仕組みは帰省せずに売却を完結する仕組みにまとめています。
参考資料・情報確認日
- e-Gov法令検索「地方税法」(9条=相続による納税義務の承継/9条の2=相続人からの代表者の指定/10条の2=共有物の連帯納付義務/343条2項=登記名義人が賦課期日前に死亡した場合は現に所有している者が納税義務者/355条=固定資産税の納税管理人/384条の3=現所有者の申告/386条=不申告の過料は条例で10万円以下/最終確認日:2026年10月17日)
- e-Gov法令検索「民法」(898条=共同相続の効力/939条=相続の放棄の効力/最終確認日:2026年10月17日)
- 総務省「所有者不明土地等に係る固定資産税の課題への対応」(令和2年度税制改正で現所有者申告の制度を創設/最終確認日:2026年10月17日)
- 高松市「固定資産税について」(納税義務者は1月1日時点の所有者・死亡時は現に所有している人/標準税率1.4%/納期は4月・7月・9月・11月/免税点 土地30万円・家屋20万円/市外居住者の納税管理人/最終確認日:2026年10月17日)
- 高松市「現所有者の申告が義務化されました。」(知った日から3か月以内に申告・正当な理由なく申告しない場合は10万円以下の過料/最終確認日:2026年10月17日)
- 高松市「固定資産税全般についての関連書類」(現所有者等申告書・納税管理人申告(承認申請)書・納税管理人免除認定申請書・共有代表者変更届・納税通知書送付先届・宛名変更届・委任状(被相続人用)の各様式と記載事項/窓口=資産税課 本庁舎2階・電話087-839-2244/最終確認日:2026年10月17日)
- 高松市「固定資産税納税通知書の発送等について」(令和8年度の通知書は4月上旬から順次郵送/死亡時は相続人等が納税義務者/最終確認日:2026年10月17日)
- 高松市「Web口座振替受付サービスについて」(固定資産税(土地・家屋)が対象・指定金融機関の個人普通預金口座のみ/相続等で所有分が変わった場合は新たに申し込み・共有は所有分ごとに申し込み/窓口=納税課 電話087-839-2222/最終確認日:2026年10月17日)
- 住宅用地特例(200㎡以下は課税標準6分の1・200㎡超は3分の1)/地方税法・総務省 地方税制度(最終確認日:2026年6月3日)
- 相続放棄の熟慮期間(相続の開始を知った時から3か月以内)・放棄後の保存義務/民法915条・940条(最終確認日:2026年7月2日)
※相続税の申告や固定資産税の個別の税額は税理士、相続登記は司法書士、相続人間の紛争は弁護士の業務です。本記事は2026年10月時点の一般的な情報です。実際の手続きや必要書類は高松市資産税課・納税課にご確認ください。
相続した実家の固定資産税の通知書が届いて、「このまま払い続けていいのか」と迷っている方はご相談ください。実家の所在地と現在の状態をお知らせいただければ、管理・賃貸・売却それぞれの見通しを整理してご提案します。空き家・相続した不動産の相談・査定は無料で、香川県外にお住まいの方からのご相談にも対応しています。お問い合わせまたはLINEで「相続した実家の固定資産税について相談したい」とひとことお送りいただければ、宅建士・空き家管理士1級・相続診断士の代表が返答します。